电子元器件销售行情分析与预判 | 2026年10月
2026/11/12
一、宏观经济
1、全球制造业扩张放缓,分化格局加剧
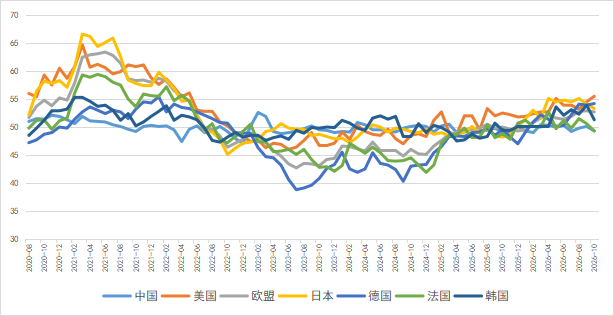
10月,从各国表现看,美国、德国延续扩张,中国季节性回落但仍处结构调整期、高技术制造保持活跃,法国跌回收缩,日韩增速放缓,区域分化进一步凸显。
图表 1:全球主要经济体制造业PMI
资料来源:国家统计局、芯八哥整理
2、电子信息制造业增长提速,效益向好
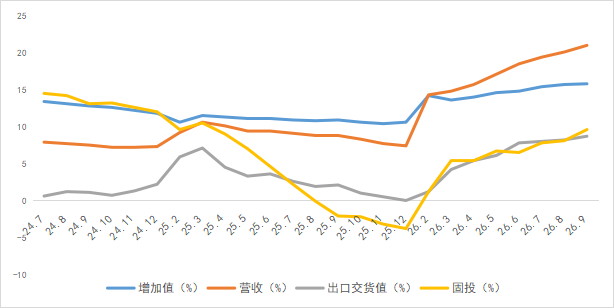
2026年前三季度,中国我国电子信息制造业生产增长较快,出口持续上行,效益增势突出,投资继续增长,地区间营收分化明显。
图表 2:最新中国电子信息制造业运行情况
资料来源:工信部
3、半导体销售再创新高,区域景气各异
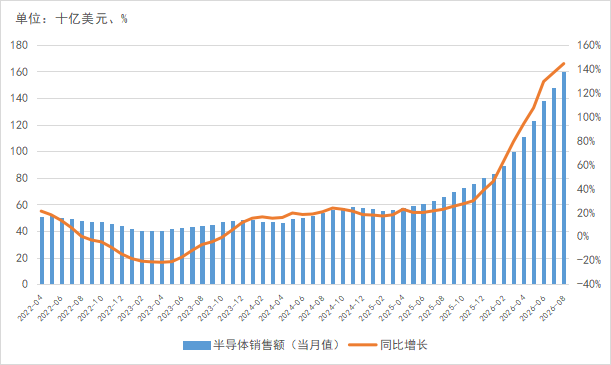
根据SIA最新数据,9月全球半导体市场销售额达1725.8亿美元,同比增长146.8%,连续第19个月实现环比增长,2026Q3销售额达5177亿美元。
区域市场方面,美洲市场同比增长191.7%,中国市场同比增长124.9%,亚太地区、日本和欧洲销售额分别为141.4%、73.4%、102.5%。
图表 3:最新全球半导体行业销售额及增速
资料来源:SIA、芯八哥整理
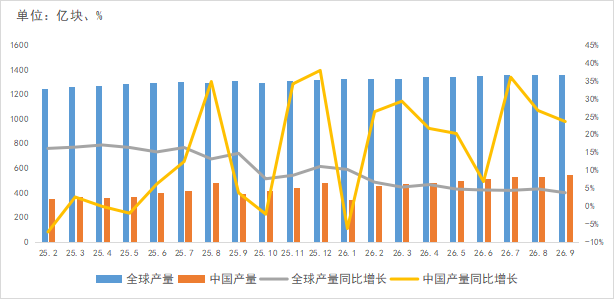
从集成电路产量看,9月全球与中国集成电路产量分别约1361、542.7亿块,供给端持续放量。
图表 4:最新全球及中国集成电路产量及增速
资料来源:国家统计局、CSIA、SIA、芯八哥整理
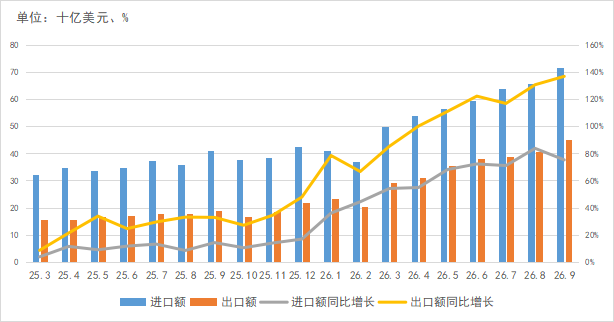
进出口方面,9月中国集成电路贸易保持强劲,出口增速超136%,国产替代深化。
图表 5:最新中国集成电路进出口金额及增速
资料来源:工信部、CCD、芯八哥整理
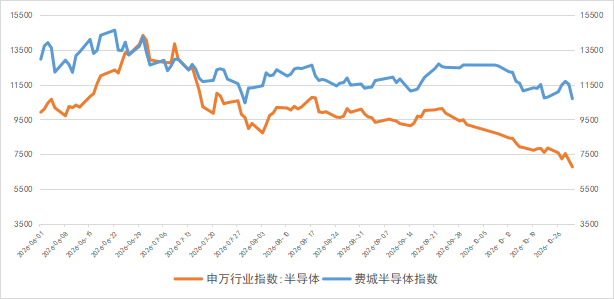
从资本市场指数来看, 10月费城半导体指数(SOX)下跌15.3%,中国半导体(SW)业指数下滑22.5%,前期涨幅过大,估值高位回调。
图表 6:费城及申万半导体指数走势
资料来源:Wind
更多详情,可下载完整版报告